|
핵심 요약
2026년 9월 연방준비제도(Fed)가 3년 2개월 만에 0.25%포인트 금리 인상을 단행하며 인플레이션 억제 의지를 분명히 했습니다. 이번 조치는 견조한 노동시장과 지속적인 물가 상승 압력을 반영한 불가피한 정책 변화로, 추가 금리 인상 가능성이 열려 있어 미국 경제 및 글로벌 금융시장에 장기적인 긴축 환경이 조성될 것으로 전망됩니다.
|
|
1
서론
|
2026년 9월 연방준비제도(Fed)는 3년 2개월 만에 정책금리를 인상하며 통화정책 긴축의 재개를 공식화하였습니다. 이번 결정은 최근 상승세를 이어가는 인플레이션 압력과 미국 노동시장의 견조한 강세를 배경으로 이루어졌으며, 만장일치로 채택되어 정책의 확고한 목적과 방향성을 반영합니다.
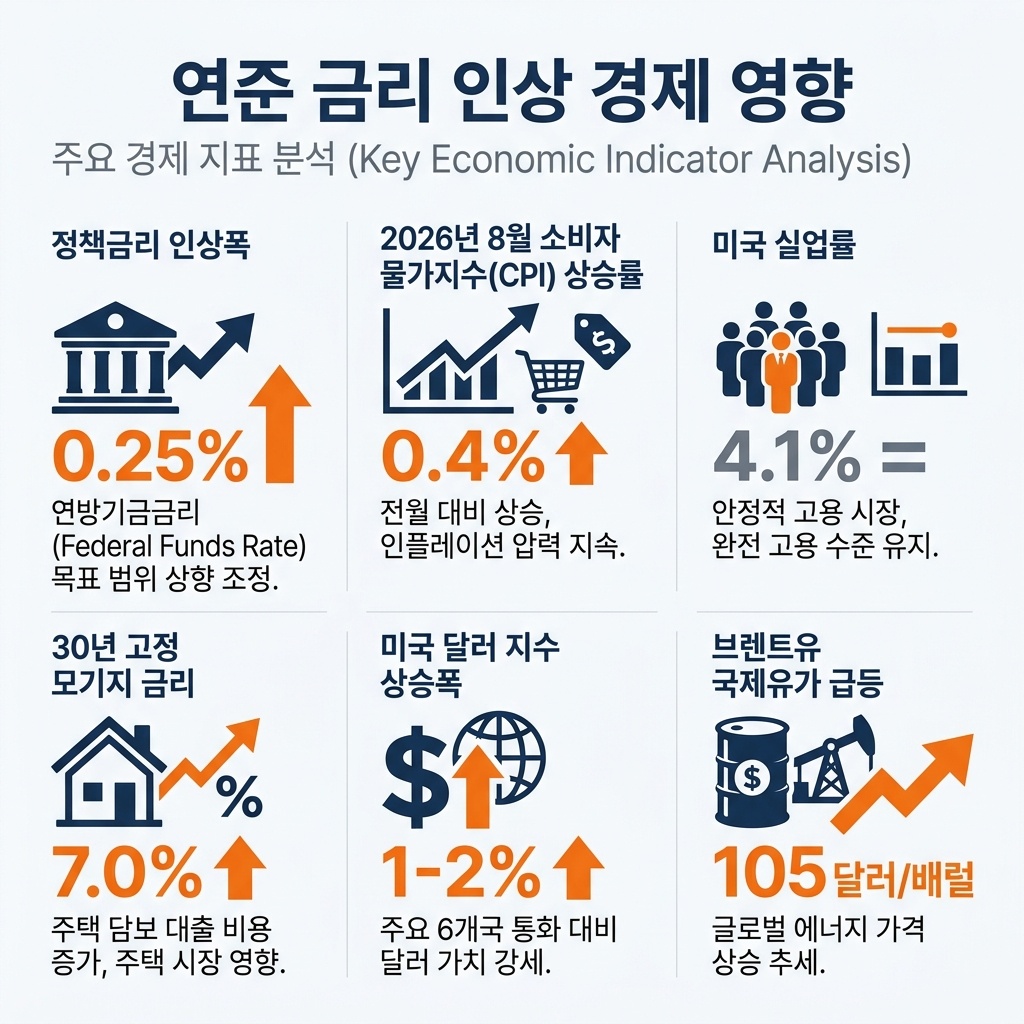
인포그래픽 이미지: "연준 금리 인상"에 따른 "미국 경제 및 글로벌 금융시장" 영향 분석
이러한 금리 인상 결정은 미국 경제 전반과 글로벌 금융시장에 중대한 영향을 미치는 핵심 이슈로 부상하고 있습니다. 본 브리핑에서는 연준의 이번 정책 결정 배경과 주요 영향 요인을 간결하게 제시하고, 향후 추가 금리 인상 가능성과 그에 따른 경제 및 금융시장 전망을 함께 조망하고자 합니다.
|
2
연준 금리 인상 결정과 배경
|
2026년 9월, 연방준비제도(Fed)가 3년 2개월 만에 정책금리를 0.25%포인트 인상하며 긴축 재개 신호를 공식화했습니다. 이번 금리 인상은 글로벌 및 국내외 다양한 불확실성에도 불구하고, 상승세를 이어가는 인플레이션 압력과 견고한 노동시장 지표를 반영한 결정으로, 전체 내러티브의 출발점이자 정책 변화의 근거를 명확히 제시합니다.
만장일치로 채택된 이번 금리 인상 결정은 향후 미국 경제의 방향성을 가늠하는 중요한 이정표이며, 관련 위원들의 예상대로 추가 금리 인상 가능성까지 시사함으로써 미국 경제가 당분간 긴축적 통화정책 환경 속에 유지될 것임을 분명히 했습니다.
FOMC 만장일치 금리 인상 결정 과정
2026년 9월 연방공개시장위원회(FOMC)는 정책금리를 3.50%~3.75% 구간에서 3.75%~4.00% 구간으로 0.25%포인트 인상하는 데 만장일치로 합의했습니다. 12명의 투표권을 가진 위원 전원(12-0)이 찬성하며, 이례적으로 높은 동의를 보여 정책 변화에 대한 위원 간 확고한 공감대를 드러냈습니다.
이 결정은 3년이 넘는 금리 동결기 이후 처음 단행된 인상 조치로, 인플레이션이 여전히 목표치인 2%를 크게 상회하고 있는 상황에서 긴축 기조로의 복귀를 공식화했다는 점에서 큰 의미가 있습니다.
위원회는 단순히 현 상황에 대한 대응 뿐 아니라, 향후 경제 여건에 따라 추가 인상도 불가피할 수 있음을 분명히 했습니다. 오후 기자회견에서 연준 의장 케빈 워시(Kevin Warsh)는 정책 경로에 대한 위원들의 전망을 공유하며 인플레이션 억제를 위한 지속적 노력 의지를 강조했습니다.
인플레이션 동향과 견조한 노동시장 강세
인플레이션 압력은 여전히 미국 경제 전반에 광범위하게 확산된 상태입니다. 2026년 8월 소비자물가지수(CPI)는 월간 기준 0.4% 상승하며 4개월 만에 최고치를 기록했고, 연간 기준으로는 3.4%로 7월과 동일한 수준을 유지했습니다. 연준이 선호하는 개인소비지출(PCE) 물가지수 역시 3.7%로 상승 전망되며, 목표인 2%에 도달하기까지 상당한 시간이 소요될 것으로 보입니다.
이는 에너지 가격 급등 및 미-이란 긴장 고조, 공급망요인 등 복합적 요인에 기인하며, 단순 일시적 충격을 넘어 물가 상승세가 경제 전반에 내재화되는 양상을 보이고 있습니다.
한편으로, 미국의 노동시장은 견조한 모습입니다. 2026년 하반기 실업률은 4.1%로 낮은 수준을 유지하며 고용시장의 탄탄한 수요를 반영합니다. 안정적 고용은 소비와 경제활동을 뒷받침하지만, 동시에 임금 상승 압력으로 작용해 인플레이션 장기화 리스크를 내포합니다.
따라서 연준은 노동시장 강세와 지속적인 물가 상승이라는 두 축을 균형 있게 관리하면서, 가격 안정 목표 달성을 위한 신중한 정책 대응을 해야 하는 상황입니다.
추가 금리 인상 가능성 시사
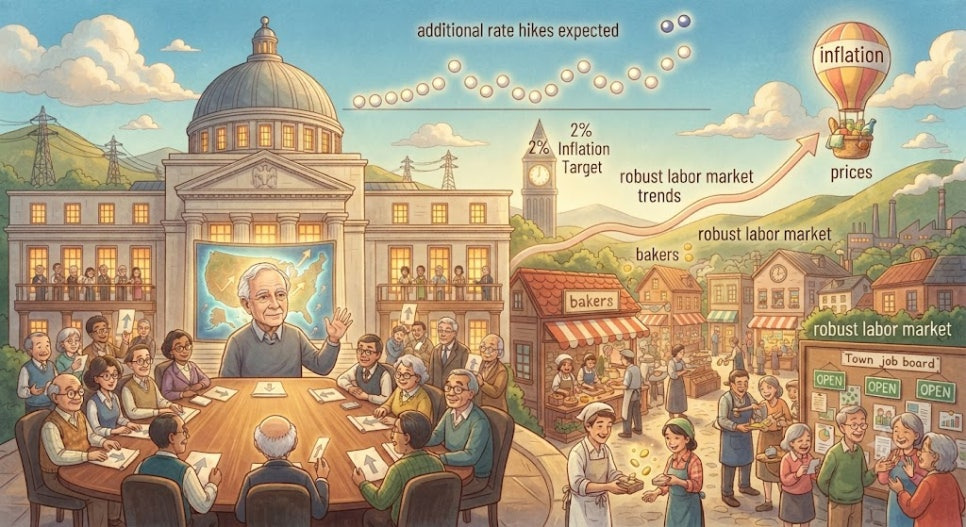
이번 FOMC 회의에서 공개된 점도표(dot plot)에 따르면, 18명의 정책위원 중 16명이 2026년 내 추가 금리 인상 가능성을 예상하고 있습니다. 그중 4명은 두 차례 이상의 추가 인상을 전망하며 연준의 매파적 기조가 당분간 지속될 것을 시사합니다.
연준의 연간 인플레이션 전망은 기존 3.6%에서 3.7%로 소폭 상향 조정됐고, 2% 목표 달성 시점을 2029년으로 늦추면서 단기적 긴축 필요성이 더욱 강조되고 있습니다.
이와 함께, 위원들은 2027년과 2028년에도 현재 수준 내지 다소 높은 정책금리를 유지할 가능성을 내비쳐, 금리 인상 여력이 여전히 남아 있음을 공식 확인했습니다.
이러한 정책 의도는 단기적 물가 상승 압력과 노동시장 강세가 결합한 복합적 경제 환경을 고려한 결과로, 연준이 인플레이션 기대치의 고착화를 막고 장기적인 가격안정성을 확보하려는 노력이 반영된 판단입니다.
|
3
미국 경제 및 금융시장에 미치는 영향 분석
|
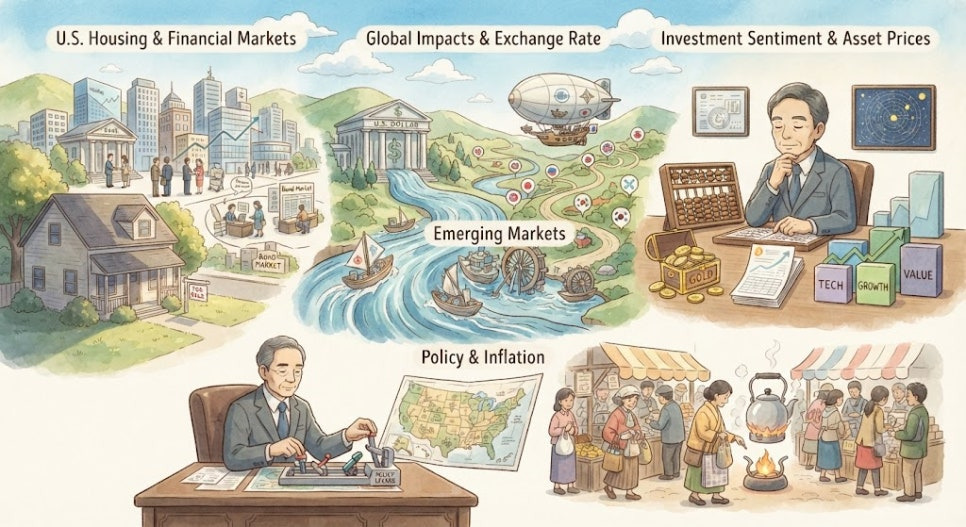
정책 금리 인상은 미국 경제의 다양한 부문에 파급효과를 미치며, 시장 참여자들이 대응 전략을 조정하는 중요한 계기로 작용하고 있습니다. 주택시장과 금융시장의 구체적 동향, 달러화 강세 및 환율 변동, 그리고 투자 심리와 자산 가격 변동에 미치는 영향은 미국 경제의 현 단계 긴축 환경을 이해하는 데 필수적인 요소입니다.
다음 섹션에서는 이러한 미국 내 경제 및 금융시장 영향이 어떻게 글로벌 금융시장과 지정학적 변수와 맞물리며 확장되는지를 살펴봄으로써 보다 포괄적이고 통합적인 시장 환경 평가를 이어갑니다.
주택시장 및 금융시장 동향
금리 인상은 미국 주택시장에 즉각적인 위축 압력으로 작용하고 있습니다. 연준의 기준금리가 3.75%에서 4.00%로 상향 조정되면서, 30년 고정 모기지 금리는 최근 7%대 근처까지 상승하였고 이는 모기지 대출 수요를 약 19% 급감시키는 결과로 이어졌습니다. 주택 거래 둔화뿐만 아니라 홈 인테리어 및 리노베이션 시장도 연쇄적으로 위축되는 양상을 보이고 있습니다.
이와 함께, 주식시장 및 채권시장에서도 다양한 반응이 관찰됩니다. 기술주 중심의 나스닥은 상대적으로 견조한 흐름을 유지하였으나, Dow Jones 산업평균지수는 소폭 하락세를 나타냈으며, 단기 국채 금리 상승으로 채권시장에는 긴축 신호가 뚜렷하게 반영되고 있습니다. 특히 2년물 국채 수익률은 약 4.66%까지 상승하여 단기 금리 인상 기대감을 명확히 반영하는 동시에 수익률 곡선의 평탄화 현상도 지속되고 있습니다.
달러 강세 및 환율 영향
연준의 금리 인상 발표 직후 미국 달러화는 주요 통화 대비 강세를 크게 확대하였습니다. 이는 금리 인상으로 인한 달러화 자산의 상대적 매력 증가와 금융시장의 위험 회피 심리 강화가 복합적으로 작용한 결과입니다. 이번 강세는 외환시장에서 달러 지수가 단기간에 1~2% 상승하는 등 뚜렷하게 나타났습니다.
달러 강세는 미국 수출 경쟁력에 일부 부정적인 영향을 미치며, 수입 원자재 가격 하락을 통한 인플레이션 억제 효과도 동시에 나타나고 있습니다. 하지만 강달러 현상은 신흥국 통화에는 압박으로 작용, 글로벌 금융 불균형 심화 가능성도 내포하고 있어 주목할 만한 변수입니다.
투자 심리 및 자산가격 반응
금리 인상은 투자자 심리에 즉각적인 변화를 일으키고 있습니다. 주식시장 초기에는 불확실성과 함께 일시적인 조정 국면이 전개되었으나, 특히 기술주와 성장주 중심으로는 장기 성장 기대감을 바탕으로 일부 반등하는 모습을 보였습니다. 이는 2022~2023년 금리 인상 국면과 대비되는 부분으로, 투자자들이 인플레이션 둔화와 노동시장 견조함에 주목하고 있음을 시사합니다.
다만, 금리 인상으로 인해 채권 수익률이 상승하며 혼합된 포트폴리오 내 자산 재배분이 진행되고 있습니다. 금과 은 등 귀금속은 수익률 압박으로 가격이 약 100달러 수준으로 하락했으며, 비트코인과 같은 고위험 자산 또한 단기 변동성 확대의 영향을 받고 있습니다. 전반적으로 투자 심리는 금리 경로에 대한 불확실성과 향후 긴축 지속 가능성에 크게 민감하게 반응하고 있어, 향후 정책 변동성에 따른 시장 변동성 확대에 대비할 필요가 있습니다.
향후 정책 전망과 인플레이션 동향
2026년 FOMC 점도표 결과에 따르면, 대다수 정책위원 18명 중 16명이 추가 금리 인상을 예상하고 있으며, 이 중 4명은 두 차례 이상의 추가 인상을 전망하고 있어 긴축 기조가 당분간 지속될 가능성이 높습니다. 이는 현재의 금리 인상 압력이 단기적 현상에 그치지 않고 정책의견 전반에 걸쳐 확산되고 있음을 보여줍니다.
정책위원들의 금리 인상 예상
|
위원 수
|
금리 인상 예상
|
|
18
|
16명이 추가 인상 가능성 예상 (4명 두 차례 이상의 추가 인상 전망)
|
한편, 2026년 월별 소비자물가지수(CPI) 변화 추이를 보면, 1월부터 8월까지 CPI 변동률이 3.3%에서 3.6% 사이에서 안정적으로 유지되고 있어 인플레이션이 비교적 통제된 상태임을 시사합니다. 이러한 안정 흐름은 투자 심리 및 정책 결정에 일정 부분 긍정적 영향을 미칠 것으로 판단됩니다.
|
4
글로벌 금융시장 및 지정학적 변수와의 연계
|
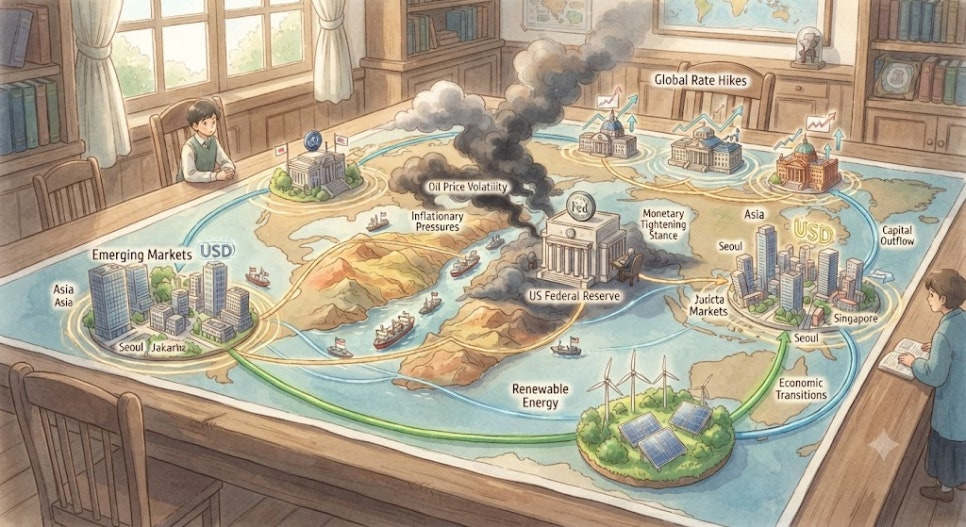
2026년 9월, 연방준비제도(Fed)의 금리 인상 결정은 미국 내 경제 및 금융시장뿐만 아니라 전 세계 금융환경과 지정학적 상황에 중대한 영향을 미치고 있습니다. 특히, 지정학적 긴장과 원유 가격 변동, 글로벌 금리 인상 재확산, 그리고 신흥국 및 아시아 금융시장의 변화는 현재의 복합적 국제 정세를 이해하는 데 핵심 변수로 작용하고 있습니다. 이에 따라 본 섹션에서는 미국의 정책 및 경제 파급효과를 바탕으로 글로벌 금융시장과 지정학적 변수들이 서로 어떻게 교차하며 변동성을 심화시키는지에 대하여 심층적으로 분석하고자 합니다.
연준의 금리 인상과 매파적 긴축 기조가 지속되는 가운데, 글로벌 금융시장은 지정학적 리스크와 함께 높은 불확실성에 직면해 있습니다. 미국 내 거시경제 지표와 정책결정 이후 파급된 글로벌 변수들은 자산 가격 변동뿐 아니라 각국 금융시장 구조에 영향을 미치며, 투자자와 정책당국 모두에게 복잡한 대응을 요구하고 있습니다. 이러한 글로벌 시각을 바탕으로 지정학적 요인과 금융시장 변화를 통합적으로 조명함으로써, 현재의 위험 요인과 기회 요인을 진단하는 데 중요한 인사이트를 제공합니다.
지정학적 긴장과 원유 가격 영향
2026년 국제 에너지 시장은 호르무즈 해협을 중심으로 고조된 지정학적 긴장의 직접적인 영향을 받고 있습니다. 호르무즈 해협은 세계 원유 공급의 약 20%를 담당하는 전략적 해상로로, 해당 지역의 군사적 긴장 증가는 원유 공급 불안정을 심화시키며 국제유가를 급등시키는 주요 요인으로 작용하고 있습니다. 6월 말 미국과 이란 간 군사적 충돌 위험성 증대는 브렌트유 기준 유가를 배럴당 90달러에서 105달러 이상으로 급등시켰으며, 이는 공급 차질 우려와 더불어 글로벌 인플레이션 압력을 재차 강화하는 결과를 낳았습니다.
특히 유가 상승은 단순한 에너지 비용 증가를 넘어, 제조업과 물류 비용 상승으로 전방위적인 가격 인상 압력을 낳고 있습니다. 석유화학 등 원재료 집약 산업은 생산비 부담이 크게 확대되었으며, 이로 인해 국제 무역 비용과 물가 상승이 병행하며 글로벌 시장 전반의 변동성을 증폭시키고 있습니다. 또한 원유 가격 급등에 따른 소비자물가 충격은 연준의 통화정책 대응에도 제약요인으로 작용, 추가 금리 인상의 불가피성을 뒷받침하고 있습니다.
이와 병행하여, 호르무즈 해협을 둘러싼 지정학적 불확실성은 국제 해상교통의 안전과 안정성 저해를 부추기고 있으며, 이란의 통항 제한과 군사적 위협은 선박 보험료와 운송 비용 급등으로 이어졌습니다. 이러한 변동성 확대는 원유 공급망의 다변화 시도에도 단기간 해소되기 어려운 구조적 취약점을 드러내며 에너지 시장 리스크 프리미엄을 증가시키고 있습니다.
글로벌 금리 인상 재확산 상황
2026년 하반기 미국 연준의 추가 금리 인상 가능성이 커지고 있는 가운데, 이 같은 긴축 기조는 전 세계 선진국 중앙은행들의 금리 인상 재개와 맞물려 글로벌 금리 수준 상승을 촉진하고 있습니다. 유럽중앙은행(ECB) 역시 3년 만에 기준금리 인상에 나서며, 선진국시장 전반에서 긴축 모멘텀이 확대되는 모습을 보여주고 있습니다. 이러한 글로벌 금리 인상 재확산은 자본 조달 비용 증가와 금융시장 변동성 증대를 야기하며 투자 심리에 부담요인으로 작용하고 있습니다.
특히 미국 10년 만기 국채 금리가 5% 정도로 상승한 상황에서 달러 강세가 지속되고 있으며, 이는 글로벌 신흥국 금융시장에 상당한 자본 유출 압력으로 작용하고 있습니다. 글로벌 금융시장은 고정 수익률 증가와 함께 위험자산에 대한 선호를 재조정 중이며, 이에 따라 신흥국의 통화 가치와 자산 가격은 압박을 받고 있습니다. 홍콩, 싱가포르, 인도네시아 등 아시아 주요 금융시장이 이러한 변화의 중심에 있으면서, 달러 대비 약세와 유동성 경색 우려가 높아지고 있습니다.
또한, 글로벌 금리 인상은 각국 통화정책 및 재정정책과의 상호작용 속에서 경제 성장 둔화 우려를 증대시키며, 금융시장 전반에 구조적 조정 신호를 던지고 있습니다. 국제 투자자들은 양적 긴축과 통화 긴축이 병행되는 환경에서 리스크 관리에 주력하며, 국별 및 섹터별 차별적 투자 전략을 채택하고 있습니다.
신흥국 및 아시아 금융시장 변화
최근 글로벌 긴축과 달러 강세가 심화되면서 신흥국 금융시장, 특히 아시아 지역은 높은 변동성과 구조적 위험에 직면하고 있습니다. 신흥국 외채 부담이 증가하고 자본 유출이 급증하면서 금융시장 불안정성이 확대된 가운데, 한국, 인도, 인도네시아, 필리핀 등 주요 아시아 국가들은 경제 안정성을 유지하기 위한 다각적 정책 조치를 모색하고 있습니다.
또한, 외국인 투자자의 자금 이탈 현상이 지속되면서 주식 및 채권시장 모두에서 변동성 확대가 나타나고 있습니다. 한국의 경우 2026년 6월 이후 외국인 순매도 규모가 대폭 증가하며 시장 유동성에 압박이 가해지고 있습니다. 이는 원·달러 환율 상승과 맞물려 증시 투자심리를 위축시키고 있으며, 동시에 기업과 가계의 금융비용 부담을 심화시키는 결과를 낳고 있습니다.
아시아 주요 금융시장에서는 중앙은행들이 환율 방어와 유동성 관리를 위해 외환보유액을 적극적으로 활용하고 있으며, 일부 국가에서는 통화 스왑 협정을 통한 금융안정 지원도 확대되고 있습니다. 그러나 글로벌 금리 인상 기조가 당분간 지속될 가능성이 크다는 점에서 신흥국 시장의 금융 스트레스는 단기적으로 완화되기 어려운 상황입니다.
한편, 신흥국 채권 가산금리(스프레드)는 2026년 이후 상승세를 유지하고 있으며, 이는 투자 위험을 반영하는 동시에 자금조달 비용의 상승을 의미합니다. 이러한 환경은 신흥국 정부와 기업들 모두에게 재무 구조 개선과 리스크 관리 강화를 강제하는 요인으로 작용하고 있습니다.
|
5
결론
|
이번 연방준비제도의 금리 인상은 인플레이션 억제를 위한 필수적 조치로 평가되며, 추가 인상 가능성이 열려 있다는 점에서 미국 경제 및 금융시장 참여자들은 긴축 정책 환경에 대비해야 합니다.
이에 따라 관련 부서에서는 금리 변동에 따른 시장 영향과 리스크 요인들을 면밀히 모니터링하고, 향후 정책 결정에 대한 신속한 대응과 필요한 의사결정을 준비할 것을 권고합니다.
용어집
연방준비제도(Fed)
미국의 중앙은행으로, 통화정책 수립 및 금융 안정 유지를 책임지는 기관입니다. 기준금리 조정을 통해 경제에 영향을 미칩니다.
연방공개시장위원회(FOMC)
연방준비제도의 주요 정책결정 기구로, 기준금리 결정과 공개시장 운영을 담당하며 미국 경제의 통화정책 방향을 설정합니다.
정책금리
중앙은행이 경제에 영향을 주기 위해 직접 조정하는 기준 금리로, 금융시장과 대출금리 등의 기준이 됩니다.
금리 인상
중앙은행이 기준금리를 올리는 조치로, 일반적으로 인플레이션 억제와 경제 과열 방지를 목적으로 시행됩니다.
인플레이션
전반적인 물가 수준이 지속적으로 상승하는 현상으로, 화폐가치 하락과 생활비 증가를 초래합니다.
소비자물가지수(CPI)
소비자가 구입하는 상품과 서비스의 가격 변동을 측정한 지표로, 인플레이션 수준을 보여줍니다.
개인소비지출(PCE) 물가지수
개인 소비 지출을 기반으로 한 물가 지수로, 연준이 선호하는 인플레이션 측정 도구 중 하나입니다.
매파적 기조
통화정책에서 인플레이션 억제와 긴축 중심의 입장을 뜻하며, 금리 인상 같은 강경한 조치를 선호합니다.
점도표(dot plot)
FOMC 위원들이 금리 전망을 점으로 표시하는 그래프이며, 향후 금리 정책 방향을 예상하는 데 사용됩니다.
모기지 금리
주택담보대출에 적용되는 금리로, 중앙은행 기준금리 변동에 큰 영향을 받으며 주택시장에 직접적인 영향을 미칩니다.
수익률 곡선 평탄화
단기 금리와 장기 금리 차이가 줄어드는 현상으로, 경기 둔화 신호로 해석될 수 있습니다.
달러 강세
미국 달러화 가치가 다른 통화 대비 상승하는 현상으로, 수출 경쟁력과 글로벌 금융시장에 영향을 미칩니다.
원유 가격 변동
국제 원유 가격의 상승 또는 하락으로, 글로벌 인플레이션과 경제 안정성에 직접적인 영향을 끼칩니다.
호르무즈 해협
중동 지역에 위치한 전략적 해상 통로로, 전 세계 원유 공급의 약 20%가 이곳을 통해 이동합니다. 지정학적 긴장이 심화되면 국제 유가에 큰 영향을 줍니다.
스프레드(가산금리)
채권 수익률에서 기준 금리를 뺀 차이로, 신용 위험 수준을 반영하며 신흥국 채권의 투자 위험도를 나타냅니다.
참고 자료
- Navigating the Hawkish Federal Reserve: Implications for Global Markets and Geopolitics in 2026
- Fed Raises Rates by 25 Bps for First Time Since 2023 — What It Means for Bitcoin
- Fed Interest Rate Hike May Put Chair Kevin Warsh on Collision Course With Trump
- The Fed Could Be About to Raise Rates for the First Time Since 2023. Here's What History Says Happens to Stocks Next.
- Fed approves interest rate hike, signals one more to come this year
- US Fed raises interest rates as inflation weighs on economy
- US policymakers expect Fed to raise rates again this year
- 인플레이션 억제와 호르무즈 해협 전략의 교차로: 미국의 통화·안보 정책 복합 분석
- The U.S. economy faces mounting headwinds. Here are the top risks.
- US Federal Reserve increases interests rates to curb inflation in move likely to rile Trump - ABC News
- FOMC Meeting Tomorrow: Here’s What To Expect
- The Fed Voted 12-0 to Raise Interest Rates for the First Time in 3 Years. Here’s How a 3.75%-4% Fed Funds Rate Impacts Housing Stocks.
- Federal reserve sees largest dissent favoring a rate hike since september 2016
- 2026년 글로벌 긴축 재확산과 한국 경제의 도전: 금리 인상과 금융시장 충격 분석
- Hike, hold or cut? Analysts split on outlook for Fed interest rate calls | News24
- FED Rates Up, Warsh Signals Another 2026 Hike, Gold and Silver Price Dive $100 - Forex News by FX Leaders