|
핵심 요약
본 분석서는 삼성전자와 SK하이닉스가 2026년 3분기 역대급 실적을 기록했음에도 불구하고 코스피 지수가 6,400선 이하로 급락한 현상의 다면적 원인을 데이터 기반으로 심층 분석하였습니다. 외국인 투자자의 대규모 연속 순매도, 글로벌 금리 상승, 국제 원유 가격 급등, 그리고 반도체 산업 경쟁 심화 등의 복합적 변수들이 복합 작용한 결과임을 확인하였으며, 단기적으로 주가와 실적 간 괴리가 발생하는 특수한 시장 환경이 조성되었음을 규명하였습니다.
더불어, AI 및 5G 투자 확대에 따른 중장기 산업 성장 동력은 견고하나, 글로벌 경제 변수의 불확실성으로 단기 증시 변동성은 지속될 가능성이 크다는 점을 제시합니다. 이에 투자자들은 단기 변동성 위험을 관리하고 중장기 성장 전략을 견지하는 대응이 필요하다는 점을 강조하며, 향후 시장 안정화와 주가 반등을 위한 조건들을 제안합니다.
|
|
1
서론
|
최근 삼성전자와 SK하이닉스가 발표한 2026년 3분기 실적은 반도체 업계 사상 최고 수준의 영업이익과 매출을 기록하며 국내외 투자자들의 기대를 상회하는 성과를 보여주었습니다. AI, HBM, DDR5 등의 첨단 메모리 제품 수요가 급증하는 가운데, 두 기업은 글로벌 공급망 안정과 설비 투자 확대를 통해 경쟁력을 강화하고 있습니다.
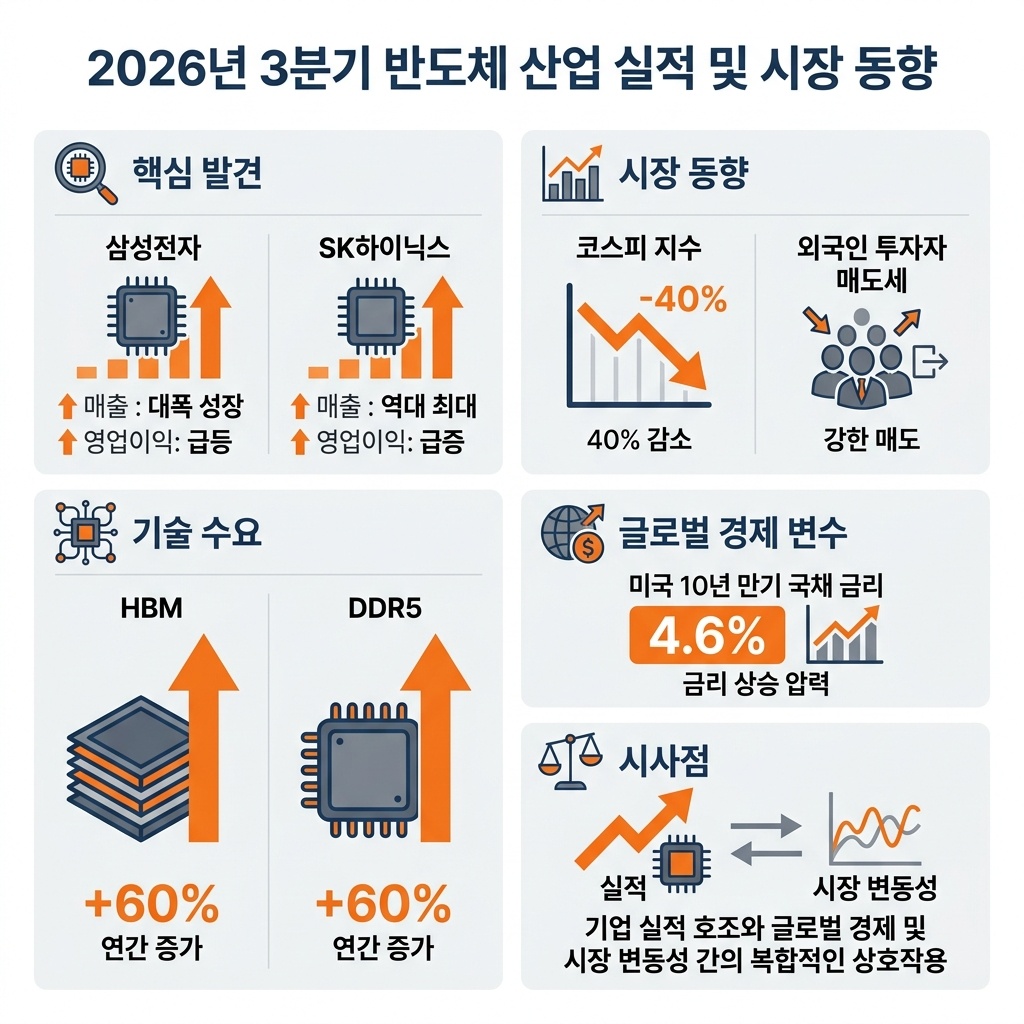
인포그래픽 이미지: 2026년 3분기 반도체 산업 실적 및 시장 동향
그럼에도 불구하고 국내 증시는 코스피 지수가 6,400선 아래로 급락하는 이례적 현상을 목격하고 있습니다. 본 분석서는 이러한 실적 대비 증시 반응 간 괴리 현상의 배경과 원인을 심층 조명하고자 하며, 특히 외국인 투자자 매도세, 글로벌 금리 및 원자재 가격 변동, 반도체 시장 경쟁 상황 등 다층적 요인들을 체계적으로 분석합니다.
아울러 본 문서의 분석 범위는 국내 대형 반도체 기업의 실적 데이터부터 국내외 투자자 동향, 글로벌 경제 변수, 산업 경쟁 환경까지 광범위하게 포함하며, 정량적 데이터와 시계열 분석을 병행하여 증시 급락의 다면적 원인과 앞으로의 투자 전략을 제시하는 데 중점을 둡니다.
|
2
삼성전자와 SK하이닉스 역대급 실적 분석
|
2026년 3분기 국내 반도체 산업을 대표하는 삼성전자와 SK하이닉스는 전례 없는 실적 호조를 기록하며 시장의 기대를 뛰어넘는 성과를 달성하였습니다. 두 기업의 강력한 재무 지표는 국내 증시의 기초 체력을 재확인시켜 주었으며, AI, HBM, DDR5 등 차세대 기술 수요가 본격화되는 가운데 글로벌 반도체 시장에서의 경쟁력을 공고히 하는 모습을 보였습니다. 이러한 역대급 실적은 글로벌 내러티브에서 긍정적 배경으로서 증시 불확실성과 대비되어, 이후 시장 반응 및 변동성 분석 섹션과 자연스럽게 연결되는 중요한 출발점입니다.
특히, 삼성전자와 SK하이닉스의 3분기 실적은 단순한 수치 이상의 의미를 내포하고 있습니다. 첨단 메모리와 반도체 신기술이 산업 성장 동력으로 떠오르는 시점에서, 두 기업이 투자와 생산 능력 확장에 박차를 가하는 모습은 현재 증시 변동성 상황에서도 장기 성장 가능성을 제시해 주고 있습니다. 본 섹션에서는 구체적 실적 수치와 신기술 수요 전망, 글로벌 공급망 동향 및 투자 현황을 고유한 관점으로 심층 분석하여, 전체 리포트 스토리라인의 출발점 역할을 충실히 수행합니다.
2026년 3분기 주요 실적 지표 및 수익성 분석
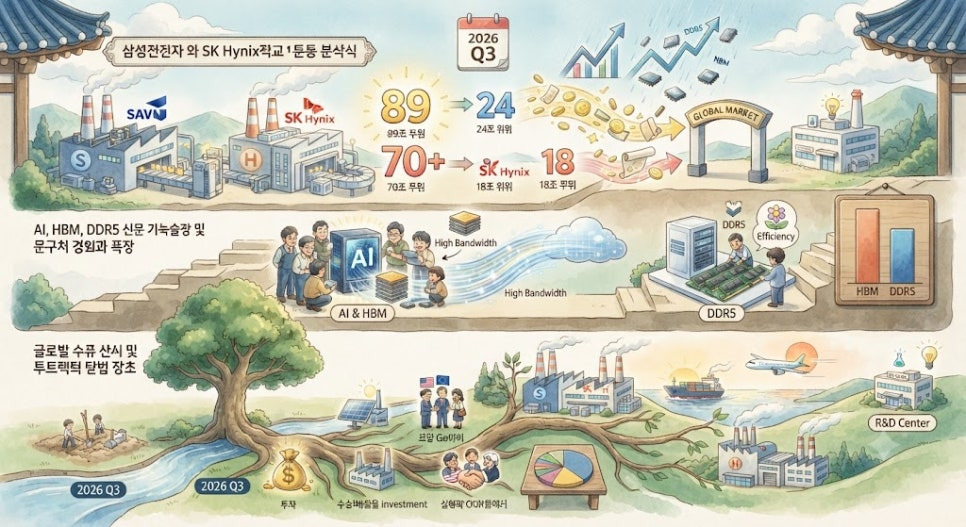
2026년 3분기 삼성전자는 매출 89조 원, 영업이익 24조 원이라는 역대 최고 수준의 실적을 발표하였습니다. 영업이익률은 약 27%로, 시장 기대치를 상회하며 반도체 사업부의 강력한 경쟁력과 효율적 원가 관리가 돋보였습니다. 특히 메모리 부문의 선두주자로서 DDR5와 HBM(고대역폭 메모리) 제품군의 수요가 크게 증가하였고, 반도체 출하량과 단가 모두 긍정적인 흐름을 유지하였습니다.
SK하이닉스 역시 3분기에 전년 동기 대비 15% 이상의 매출 성장과 함께 영업이익 18조 원을 달성, 전통적 경쟁사 대비 더욱 가파른 수익성 개선을 이루었습니다. SK하이닉스는 HBM 시장점유율 확장과 함께 AI 인프라 수요를 반영한 DDR5 제품 라인업 확대에 주력하며, 반도체 가격 경쟁 속에서도 수익성 방어에 성공한 점이 주목됩니다.
이 두 기업의 실적은 글로벌 반도체 수요 증가와 맞물려 상승 모멘텀을 형성하였으며, 투자자 및 업계에서는 단기 실적뿐만 아니라 중장기 성장 전략과 기술 혁신 성과를 확인하는 기점으로 평가하고 있습니다.
AI, HBM, DDR5 신기술 및 수요 성장 전망
AI 시대에 요구되는 고성능 연산과 데이터 처리량 증가로 인해 HBM과 DDR5 메모리 제품은 반도체 시장 내 핵심 성장 동력으로 부상하고 있습니다. 삼성전자와 SK하이닉스는 이미 3분기부터 AI 서버용 HBM 생산 능력을 대폭 확대하며, 연간 60% 이상의 수요 증가율을 기록하는 이 시장에서 주도권 확보에 성공하였습니다.
DDR5는 기존 DRAM 대비 데이터 처리 속도와 에너지 효율성이 크게 향상되어, 5G, 클라우드, 빅데이터 등 다양한 산업 분야에서 필수 부품으로 자리잡고 있습니다. 두 기업 모두 DDR5 양산 체제 강화와 신규 고객사 확보에 집중하고 있으며, 2027년부터는 공급 능력 확대에 따른 매출 폭증도 기대됩니다.
이와 같은 신기술 중심의 수요 증가는 단순한 생산량 상승을 넘어, 프리미엄 제품군 비중 확대 및 기술 우위 확보를 통해 글로벌 시장에서 양사 경쟁력을 한층 강화하는 밑거름이 되고 있습니다. 또한 AI 및 5G 인프라 투자 확대와 연계되어 향후 산업 전반의 성장 동력으로 작용할 전망입니다.
글로벌 공급망 및 투자 확장 현황
삼성전자와 SK하이닉스는 2026년 3분기 실적과 함께 글로벌 공급망 안정성과 미래 투자 전략에서도 뚜렷한 성과를 보이고 있습니다. 대외 불확실성에도 불구하고 두 기업 모두 반도체 생산 설비 확장에 적극 투자하며, 특히 미국과 유럽 등 해외 생산기지 강화에 방점을 두고 있습니다.
삼성전자는 미국 텍사스주 투자 프로젝트와 EU 내 신설 공장 부지 확보 등으로 생산 캐파 확보 및 공급망 다변화를 추진 중이며, 이는 미·중 기술 갈등과 글로벌 무역 환경 변화에 대비하는 전략적 움직임입니다. SK하이닉스도 충청북도와 세종시에 차세대 메모리 공장 건설 계획을 수립하며 AI 반도체 수요에 탄력 대응할 준비를 갖추고 있습니다.
더불어 두 기업은 신소재 개발과 생산효율 증대를 동시에 추진, 공급망 내 원자재 수급 위험완화와 비용 절감 효과를 누리고 있습니다. 이러한 설비 투자 확대와 공급망 최적화는 단기 실적을 뒷받침하는 동시에 중장기 산업 경쟁력 강화를 위한 핵심 토대가 됩니다.
|
3
급락한 코스피 및 외국인 투자자 동향 분석
|
삼성전자와 SK하이닉스가 역대급 실적을 발표했음에도 국내 증시는 연쇄적인 하락세를 보이며 코스피 지수가 6,400선 아래로 밀렸습니다. 이는 단순한 실적 지표와는 달리 외국인 투자자들의 대규모 순매도세와 수급 불균형, 그리고 개별 대형주의 급락이 복합적으로 작용한 결과입니다. 본 섹션에서는 최근 5거래일 이상 지속된 외국인 연속 순매도의 규모 변화와 코스피 및 코스닥 지수의 구체적인 하락 폭을 중심으로, 삼성전자와 SK하이닉스 주가의 시간대별 급락 현황을 심층적으로 분석하여 투자자 심리와 시장 반응의 실체를 밝힙니다.
특히 외국인 투자자의 행동 양상에 주목함으로써, 대형 기술주 및 반도체 업종 중심으로 급속히 확대된 매도세가 전체 증시에 미친 파급 효과를 다각도로 해석합니다. 이를 통해 최근 국내 증시가 경험한 급락 국면의 핵심 동력과 투자자 흐름의 변화를 명확히 파악할 수 있습니다.
외국인 투자자의 5거래일 이상 연속 순매도 규모 및 수급 변화
2026년 하반기 이후 외국인 투자자는 5거래일이 넘도록 연속적인 순매도를 이어가며 총 몇 조 원 규모의 매도 물량을 쏟아냈습니다. 특히 7월 말부터 8월 초까지 코스피와 코스닥 시장에서 삼성전자 및 SK하이닉스 중심의 집중 매도가 두드러졌습니다. 이 기간 동안 외국인 매도세는 일별 1조 원 이상을 기록하는 등 매우 강한 압력으로 작용하였고, 이는 국내 수급 구조의 왜곡과 단기 변동성 확대를 초래했습니다. 실제로 7월 28일부터 8월 1일까지 4거래일 연속 1조 원 이상의 순매도 규모를 보인 점은 이 같은 매도세의 심각성을 방증합니다 [표: 외국인 투자자 연속 순매도 규모].
이같은 추세는 반도체 대형주의 주가 급락뿐 아니라 코스피 및 코스닥의 동반 하락을 견인한 주요 원인으로 꼽힙니다. 외국인 투자자들의 연속 순매도는 시장 내 위험회피 심리를 반영하는 동시에 투기성 단기 거래 활성화라는 악순환을 강화시켰습니다. 또한, 단일종목 레버리지 ETF 매물 출회 등 시장 기계적 매도 행위가 급락을 가중시켰다는 다수의 분석도 보고되어 증시 불안정을 더욱 심화시켰습니다.
수급 변화 측면에서는 개인과 기관 투자자들이 일부 매수세로 낙폭을 완충했으나 외국인 대규모 매도량에는 크게 미치지 못해 지수 하락 폭은 지속적으로 확대되었습니다.
코스피 및 코스닥 지수 하락 수치와 내역
최근 한 달간 코스피는 월초 약 8,400 포인트선에서 단기간에 5,200선까지 최대 약 40% 이상의 급락을 기록하며 글로벌 주요 증시 대비 가장 큰 낙폭을 보였습니다. 특히 8월 한 달 동안 세 차례에 걸쳐 3% 이상 급락하는 폭락장이 연출되었으며, 8월 31일에는 3.55% 하락한 6,547.76 포인트로 장을 마감해 불안정한 저항 구간에서 등락을 반복하는 모습을 보였습니다.
코스닥 지수 또한 동기간 약 35% 급락하며 저점 신기록 행진을 이어갔습니다. 투자자 이탈과 주요 성장주 급락이 맞물려 시가총액 상위 종목의 동반 약세가 지속되었고, 이는 코스닥 시장 전반의 투자심리를 위축시키는 요인으로 작용했습니다.
이와 같은 지수 급락은 반도체 및 IT 등 대형 기술주의 주가 하락이 주도한 바가 크며, 지수 내 비중이 높은 삼성전자와 SK하이닉스의 낙폭이 전체 코스피의 하락 폭을 키우는 결정적 변수로 작동했습니다. 더불어, 증권거래소 내 단일종목 레버리지형 ETF의 기계적 매도 움직임도 지수 변동성 확대에 기여한 것으로 분석됩니다.
삼성전자·SK하이닉스 주가 급락 상황과 시간별 동향
삼성전자와 SK하이닉스는 2026년 8월 말부터 9월 초까지 연속적인 주가 하락세를 겪었습니다. 삼성전자의 경우 9월 28일 종가는 약 76,200원으로 전일 대비 약 1.04% 하락했으며, SK하이닉스도 같은 기간 5.6% 이상의 급락을 기록했습니다. 특히 SK하이닉스는 하루 사이 9% 넘는 낙폭을 보이며 투자자의 충격을 가중시켰습니다. 실제 8월 31일부터 9월 3일까지 삼성전자는 일평균 1~2%대 하락을, SK하이닉스는 5.6%에서 최대 9.5%까지 연속적인 낙폭을 나타내며 급락세가 이어졌음을 확인할 수 있습니다 [표: 삼성전자 및 SK하이닉스 주가 하락 현황].
시간대별로 살펴보면 장 중 개장 직후부터 매도세가 집중되었고, 오후 시간대에 이르러 매도 압력이 더욱 강해지는 패턴을 보였습니다. 이는 외국인 투자자들의 대규모 매도 주문이 집중됐고, 단일종목 레버리지 ETF의 자동 매도 기능이 기계적으로 작동했기 때문으로 풀이됩니다.
이러한 주가 움직임은 코스피 급락에 직결되었으며, 반도체 업종 내 투자 심리 위축을 심화시키는 촉매 역할을 했습니다. 주요 기관과 개인 투자자의 일부 매수에도 불구하고 전체적인 매도 압력을 상쇄하기에는 역부족이었으며, 단기 시장 변동성 확대와 불확실성 증가를 불러왔습니다.
더욱이 글로벌 금리 상승 및 AI 관련 투자 불확실성이 맞물리면서 반도체 수요 둔화에 대한 우려가 커지고, 이는 주가 급락의 구조적 배경으로 작용하였습니다.
|
4
글로벌 경제 변수 및 산업 경쟁 심화 요인
|
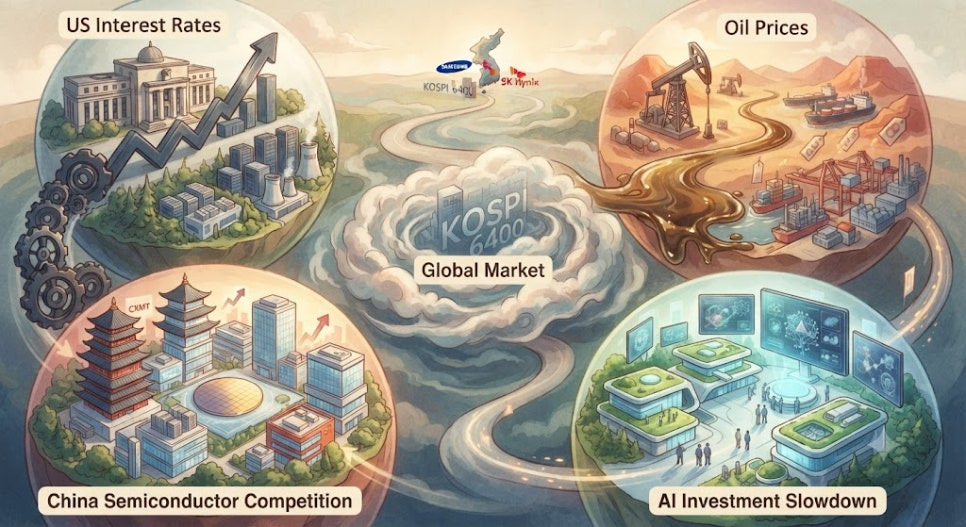
2026년 10월 현재, 글로벌 증시는 국내 대형 반도체 기업들의 역대급 실적 발표에도 불구하고 코스피가 6,400선 아래로 급락하는 이례적 현상을 목격하고 있습니다. 이러한 현상 배경에는 미국 금리 상승, 국제 유가 급등, 그리고 중국과 글로벌 반도체 산업 간 경쟁 심화라는 외부 경제 환경과 산업 변수들이 복합적으로 작용하고 있음을 보여줍니다. 본 섹션은 투자자 동향 및 국내 증시 반응 분석에서 자연스럽게 확장하여, 글로벌 경제 변수와 산업 경쟁 환경이 국내 증시 변동성에 미친 다면적 영향과 위험요인을 심층적으로 분석합니다.
특히 글로벌 금리 동향과 채권시장의 움직임, 원자재 가격 변동이 물가 상승 압력과 투자 심리에 미친 영향을 구체화하며, 중국의 급부상과 AI 투자 속도 조절 현황을 중심으로 반도체 산업 경쟁 구도의 변화상을 진단합니다. 이를 통해 단기 증시 불안 요인의 근본 원인과 중장기 산업 성장 동력 간 긴장 관계를 명확히 이해할 수 있습니다.
미국 금리 동향과 채권시장 영향
2026년 미국 연방준비제도(Fed)는 고금리 정책을 유지하며 물가 안정 의지를 재확인하였으며, 10년 만기 국채 금리는 4.6% 이상으로 상승, 30년물 금리는 5.2%를 돌파해 19년 만의 최고치를 기록했습니다. 이는 글로벌 투자자들의 채권 수익률 기대를 높이며 자금의 위험 회피 심리를 강화했습니다.
채권시장 금리 상승은 기업의 자본 조달 비용 증가로 이어져 특히 대규모 자본지출(CAPEX)이 필요한 AI 및 반도체 기업의 재무 부담을 가중시켰습니다. 마이크로소프트 등 미국 빅테크 기업의 AI 인프라 투자 현황을 반영하면, 2026년 전반에 걸친 자본지출 급증에도 불구하고 높은 자금 조달 비용은 수익성 확보에 부담 요소로 작용하고 있습니다.
국내 증시에도 이러한 금리 상승 압박은 외국인 투자자의 위험회피 심리를 자극, 삼성전자와 SK하이닉스 등 대형 반도체주 중심으로 외국인 매도세가 이어졌습니다. 특히 금리 민감도가 높은 성장주군 내에서 반도체 업종이 집중 타격을 받았으며, 이 영향은 코스피 3%대 급락 및 변동성 확대에 결정적 기여를 한 것으로 분석됩니다.
국제 원유 가격 상승과 물가 상승 압력
2026년 하반기 국제 유가는 중동 지역 지정학적 긴장과 글로벌 수요 회복 기대가 맞물리면서 배럴당 85~100달러 구간에서 등락하고 있습니다. 9월 이후 Brent 원유 가격은 100달러를 상회하는 수준까지 급등하며 글로벌 인플레이션 압력을 재점화했습니다.
원유 가격 상승은 전 세계 생산 및 물류 비용 증가를 촉발하여 연쇄적으로 원자재 및 소비재 가격에 상승 압력으로 작용했습니다. 국내에서는 원자재 가격 인상과 물가 상승 부담이 수입품 가격 상승과 맞물려 생산비용 증가, 기업 마진 축소를 야기하여 중소·중견기업뿐 아니라 대형 IT·반도체 기업의 비용 구조에도 영향을 미치고 있습니다.
물가 상승 압력은 중앙은행의 통화 정책 긴축 기조를 강화하는 요인으로 작용, 금리 인상 지속 가능성에 대한 우려를 증폭시켰으며 결과적으로 투자 심리 위축과 증시 변동성 확대에 간접적인 영향을 끼쳤습니다.
중국과 글로벌 반도체 경쟁 및 AI 투자 속도 조절 현황
글로벌 반도체 시장에서는 중국 정부의 강력한 산업 육성 정책에 힘입어 반도체 기술 역량과 생산능력이 급격히 성장하고 있습니다. 2026년 초 상하이 STAR 시장에 상장한 ChangXin Memory Technologies(CXMT)는 IPO 첫 거래일에 466% 상승하며 글로벌 메모리 시장 판도 변화를 상징했습니다.
중국 내 메모리 반도체 기술격차는 3년 내외까지 좁혀졌다는 분석이 나오고, HBM 및 DDR5 등 차세대 메모리 제품 개발과 양산 체계가 빠르게 진전되고 있습니다. 이는 글로벌 반도체 업체들의 AI 서버 및 데이터센터용 부품 공급망에 큰 도전 요인으로 부각됩니다.
더불어 중국 내 국산 DUV(Deep Ultraviolet) 리소그래피 등의 핵심 반도체 제조 장비 기술 자립은 미·중 무역 분쟁과 수출 규제에 따른 의존도 축소 효과를 가속화하며, 산업 경쟁 심화를 심화시키고 있습니다.
반면, 글로벌 AI 투자 속도는 2026년 상반기 급증 후 하반기 들어 일부 조정 국면에 진입했습니다. 미국 빅테크 기업들이 AI 인프라 투자 확대를 이어가면서도 비용 부담과 투자 효율성 문제를 맞닥뜨리며 속도 조절과 사업 모델 재편 논의가 진행 중입니다. GPU 자원을 유료 서비스로 전환하는 등 수익성 확보 전략이 강화되고 있습니다.
이러한 AI 투자 속도 조절과 중국의 빠른 기술 성장, 그리고 미·중 간 전략 경쟁은 글로벌 반도체 시장의 불확실성을 높이고 있으며, 국내 반도체 기업의 제품 경쟁력과 수급 전망에 복합적인 위험으로 작용하고 있습니다.
실제로 2026년 7~9월 SK하이닉스와 삼성전자 주가가 각각 대폭 하락하며 외국인 매도세가 집중됐고, 이는 중국 업체들의 급성장과 글로벌 경쟁 심화에 따른 투자자 우려가 반영된 결과입니다.
|
5
향후 전망과 투자 전략 제안
|
2026년 10월 현재, 국내 증시는 글로벌 경제 불확실성과 대내외 변수들의 복합적인 작용으로 단기 변동성의 한복판에 놓여 있습니다. 삼성전자와 SK하이닉스 등 반도체 대형주의 역대급 실적에도 불구하고 코스피가 6,400선 이하로 밀려난 현상은 투자자 심리, 외국인 자금 흐름, 그리고 글로벌 거시경제 환경의 상호작용에서 비롯된 결과로 분석됩니다. 이 가운데, 단기 증시 불확실성의 주요 변수들을 정리하고, 중장기적 산업 성장 동력인 AI와 5G 기술 투자의 전개 방향을 평가하는 동시에, 외국인 매도세 완화와 주가 반등에 필요한 조건을 도출하여 투자 전략의 틀을 제시하고자 합니다.
글로벌 경제 변수와 산업 경쟁 심화에 대한 앞선 분석을 바탕으로, 본 섹션에서는 현재 시장 불확실성의 핵심 요인들을 요약하고, 국내외 기술 투자 전망 및 산업 성장 동력에 대한 심층 평가를 진행합니다. 더불어 외국인 투자자 심리의 변화와 수급 동향을 관찰하여 주가 반등의 전제 조건을 구체화하며, 최종적으로 투자자와 정책 결정자를 위한 실천 가능한 전략적 지침을 제안합니다.
단기 증시 불확실성 주요 변수 요약
2026년 하반기 이후 단기 증시를 좌우하는 불확실성 변수들은 복합적이며 상호 연계되어 있습니다. 대표적으로 글로벌 금리 상승, 원자재 가격 변동성, 외국인 투자자들의 대규모 매도세, 그리고 지정학적 리스크가 불안 요인으로 작용하고 있습니다. 최근 미국 연방준비제도의 고금리 기조 유지와 30년 만기 국채 금리의 사상 최고치 경신은 국내 증시의 투자 심리를 압박하며, 성장주 위주의 기술주에 집중된 국내 대형주에 밸류에이션 부담을 가중시키고 있습니다.
여기에 원유 가격의 급등은 글로벌 인플레이션 상승 압력으로 작용하고, 이자 비용 증가와 생산비용 상승이 복합적으로 기업 실적 전망에 부담을 주는 악재로 작용하고 있습니다. 또한 SK하이닉스의 미국 ADR 발행과 원화 강세 현상은 환율 변동성 확대와 외국인 자금 유출입 불균형을 야기해 증시 변동성을 증폭시키는 요인 중 하나로 평가됩니다.
외국인 투자자의 차익실현 움직임과 글로벌 투자심리의 불안요인은 단기간 변동성 확대를 유발하며, 국내 연기금과 개인 투자자의 일부 순매수에도 불구하고 이들의 매도 압력을 완전히 상쇄하지 못해 리스크가 지속되고 있습니다. 최근 한 달간 코스피가 40% 하락하며 코스닥의 35% 하락 폭을 능가하는 등 지수 하락 폭이 큰 폭으로 확대된 점도 이를 반영합니다 [차트: 코스피 및 코스닥 지수 하락수치]. 시장 전문가들은 이러한 단기 변동성은 내외부 요인이 중첩된 일시적인 현상이라기보다, 2026년 내내 이어질 가능성이 크다고 전망하고 있습니다.
국내외 기술 투자 전망과 산업 성장 동력
중장기적으로 국내 증시와 산업 성장 동력의 핵심 축은 AI, 5G, 그리고 데이터센터 인프라 확장에 기반한 반도체 산업의 혁신과 투자 확대입니다. 미국 빅테크 5개사의 AI 인프라 투자 확대와 국내 삼성전자, SK하이닉스의 HBM 및 DDR5 메모리 생산능력 증대는 전 세계 AI 시장 수요 증가 흐름과 연동되어 산업의 구조적 성장 모멘텀을 부여하고 있습니다.
최근 4개월간 반도체 수출액이 연이어 사상 최고 기록을 경신하며, AI 데이터센터와 5G 통신망 확대가 실제 수요 기반으로 작용하고 있음을 보여줍니다. 이러한 기술 혁신과 공급망 고도화는 단기 고난에도 불구하고 중장기 성장 잠재력을 견고하게 뒷받침하는 요인입니다.
2000억 달러를 상회하는 미국의 자본지출(CAPEX) 확대와 더불어 국내외 반도체 및 AI 관련 기업들의 설비투자 증가는 글로벌 기술 경쟁에서 우위를 점하는 데 필수적인 요소로, 이는 투자자들에게 기술주에 대한 신뢰 회복과 장기적인 투자 매력의 기반을 제공합니다.
특히 5G와 AI 응용 분야의 투자 확대는 전력 소비 증가와 맞물려 안정적인 전력 공급과 연계된 원자력 발전(원전) 및 에너지 산업에서도 새로운 성장 테마로 부각되고 있어, 투자 포트폴리오 다각화 측면에서도 긍정적 신호입니다.
외국인 매도세 완화 및 주가 반등 예상 조건
외국인 투자자들의 대규모 매도세는 단기 국내 증시 급락의 주된 배경이나, 최근 환율 안정과 일부 실적 호조 조짐, 글로벌 금리 상승세 둔화 기대가 맞물리면서 매도세 완화 가능성이 나타나고 있습니다. 실제로 원·달러 환율이 1400원대 중반 이하로 진입하며 환차익 기회가 커지면서 외국인 수급 개선에 긍정적인 영향을 미칠 전망입니다.
주가 반등이 본격화되기 위해서는 글로벌 금리 상승세가 안정화되고, 원자재 가격의 과도한 상승세가 완화되어야 하며, 동시에 국내 주요 대형주의 실적 기대치 충족이나 상회가 필수적입니다. 특히 삼성전자와 SK하이닉스의 4분기 실적 예상치가 긍정적으로 유지된다면 투자심리 회복은 가속화될 것입니다.
또한, 중동 지정학적 긴장 완화와 미국과 중국 간 기술 경쟁 완화 신호가 주어진다면 글로벌 위험선호 심리 개선이 이루어져 외국인 투자자의 매수 전환을 촉진할 수 있습니다. 정부의 시장 안정화 정책과 투자자 보호 조치도 변동성 축소에 기여할 수 있는 부수적 요인입니다.
투자자들은 레버리지 상품과 개별 종목 중심의 단기 거래에서 벗어나, 산업 근간의 내재가치를 평가하는 중장기 투자 전략을 견지하며 리스크를 관리해야 하겠습니다.
|
6
결론
|
삼성전자와 SK하이닉스의 역대급 실적에도 불구하고 코스피 지수가 급락한 현상은 외국인 투자자의 대규모 연속 순매도, 미국을 중심으로 한 글로벌 금리 상승, 국제 유가 급등, 그리고 중국과 글로벌 반도체 경쟁 심화 등 복합적 구조적 요인에 기인합니다. 단기적으로는 이러한 변수들이 투자 심리를 압박하며 주가와 실적 간 괴리를 초래하였으나, 중장기적 산업 성장 동력은 견고하게 유지되고 있습니다.
향후 증시 안정과 주가 반등을 위해서는 글로벌 금리 상승세의 완화, 원자재 가격의 안정화, 외국인 투자심리 회복이 선행되어야 하며, 삼성전자와 SK하이닉스의 지속적인 실적 개선이 이를 뒷받침할 것으로 전망됩니다. 투자자들은 단기 변동성 확대라는 리스크를 인지하면서도 AI 및 5G 인프라 확대 등 기술 혁신에 기반한 중장기 성장 기회를 적극적으로 고려할 필요가 있습니다.
추가적으로, 본 분석에서 제시한 데이터 기반 통찰과 전략적 제언을 토대로 시장 참여자들은 증시 불확실성에 대응함과 동시에 산업 경쟁 환경 변화에 능동적으로 대처해야 하겠습니다. 앞으로도 지속적인 모니터링과 다각적 분석이 필요하며, 본 문서가 투자 의사결정과 정책 수립에 실질적 도움이 되기를 기대합니다.
용어집
삼성전자
대한민국 대표 대기업으로 반도체, 스마트폰, 가전제품 등 다양한 전자제품을 제조 및 판매하는 글로벌 IT 기업.
SK하이닉스
한국의 주요 반도체 제조업체로 메모리 반도체 분야에서 세계적인 경쟁력을 갖춘 기업.
코스피
한국증권거래소에 상장된 주요 기업들의 주식을 포함하는 한국의 대표 주가 지수로, 한국 증시의 전반적인 움직임을 나타냄.
HBM
High Bandwidth Memory의 약자로, 빠른 데이터 전송 속도를 지원하는 고대역폭 메모리 기술, 주로 AI 서버용 반도체에 사용됨.
DDR5
DDR(Double Data Rate) 메모리의 다섯 번째 세대로, 이전 세대 대비 데이터 처리 속도와 에너지 효율이 크게 향상된 차세대 메모리 기술.
외국인 투자자
국내 증시에서 외국 국적을 가진 투자자로, 그들의 주식 매수 및 매도 움직임은 시장 가격과 투자 심리에 큰 영향을 미침.
금리 상승
중앙은행 및 채권시장에서 기준금리나 국채 금리가 올라가는 현상으로, 기업의 자금 조달 비용 증가와 투자 심리 위축을 야기함.
자본지출 (CAPEX)
기업이 장기적인 자산 확보 및 설비 투자를 위해 지출하는 비용으로, 반도체 및 IT 기업의 시설 확장 등에 활용됨.
국채 금리
정부가 발행하는 채권의 수익률로서, 금리 상승은 금융시장 전반에 영향을 미치며 특히 성장주의 주가에 부정적 영향을 줄 수 있음.
레버리지 ETF
기본 지수 대비 몇 배의 수익률을 추종하도록 설계된 상장지수펀드로, 기계적 매도 기능 등이 시장 변동성을 증폭시킬 수 있음.
AI 인프라
인공지능 서비스 운영에 필요한 데이터센터, 서버, 메모리 등 하드웨어 및 소프트웨어 기반 시설.
5G
5세대 이동통신 기술로, 기존보다 빠른 속도와 낮은 지연 시간으로 다양한 산업에서 혁신 동력이 되고 있음.
Deep Ultraviolet (DUV) 리소그래피
반도체 제조 공정에서 미세 회로를 그리는 핵심 장비 기술로, 고해상도 공정에 필수적이며 중국의 기술 자립도 강화에 중요한 역할.
미국 연방준비제도 (Fed)
미국의 중앙은행으로, 금리 정책 및 통화 정책을 결정하며 글로벌 금융시장에 큰 영향을 미침.
원자재 가격 변동성
국제 원유 등 원자재 가격이 변동하는 현상으로, 물가와 생산 비용에 직접적인 영향을 미치며 기업 실적과 투자 심리에 파급효과가 큼.
참고 자료
- Hynix Made Over 60 Tril, Samsung Over 89 Tril... Why Are Stock Prices Falling?
- Samsung Electronics Stock Plunges 13.4% in Worst One-Day Fall in Nearly Two Decades on China Fears
- KOSPI Plummets to Historic Low, Approaching 8200 Mark | Aju Press
- 미국 AI 랠리가 견인하는 글로벌 반도체 투자 심리와 국내 증시 변동성의 진단
- KOSPI Leads Global Decline, Down 40% in a Month - Seoul Economic Daily
- China's AI IPOs Fail To Lift A Slumping Stock Market | IBTimes
- South Korea's Kospi index sinks 10% on heavy selling of chipmaking stocks
- 삼성전자, 주가 하락의 이유와 미래 성장 가능성 분석
- Oil prices fall, markets bounce back on mixed earnings from US tech giants
- South Korean ETFs Under Radar as KOSPI Plunges Over 7% to Below 7000 — TradingView News
- KOSPI slides to 8,600 level on foreign selling of 7 trillion won; KOSDAQ rebounds more than 2 percent
- Exchange Rate Surpasses 1,200 Won... Highest in 14 Months
- Microsoft’s best day since 2008 leads US stocks, while inflation worries remain in the bond market
- 2026년 10월 8일 한국 주식시장 마감시황과 다음주 주요 테마군 분석
- TCS, Infosys, HCLTech fall up to 4%: Why IT stocks are under pressure today - India Today
- 삼성전자의 긍정적인 성장을 기반으로 한 주가 전망과 투자 의견
- 2026년 하반기 원·달러 환율 하락과 외국인 매도 심층분석: 국내 증시 충격과 투자 전략
- 삼성전자, 금리 인상과 글로벌 수요 둔화 속에서 투자 가치 분석