|
핵심 요약
본 분석서는 2024년 7월 이후 미국 10년물 국채 금리가 5%를 돌파한 현상을 중심으로 금융시장 전반에 미치는 파급 효과를 심층적으로 고찰합니다. 국채 금리 상승은 가계 및 기업의 자금조달 비용 증가, 금융시장 유동성 변화, 그리고 인플레이션 기대와 연준 정책 신뢰도에 복합적 영향을 미치고 있습니다.
또한, AI 및 기술주 중심의 주식시장 변동성이 확대된 배경과 이를 촉발한 기업들의 대규모 자본 지출 및 글로벌 경쟁 구도를 면밀히 분석하였습니다. 마지막으로 지정학적 리스크와 거시경제 변수들이 금융시장에 미치는 다층적 영향을 평가하며, 투자자들이 마주한 주요 리스크와 대응 방안을 제시합니다.
|
|
1
서론
|
최근 미국 10년물 국채 금리가 5%를 돌파한 것은 2007년 글로벌 금융위기 이후 처음으로, 이는 금융시장 전반의 구조적 변화를 시사하는 중요한 신호입니다. 본 분석서는 이와 같은 금리 상승 배경과 그에 따른 금융시장 충격, 특히 AI 및 기술주 변동성 확대 현상을 중점적으로 고찰하고자 합니다.
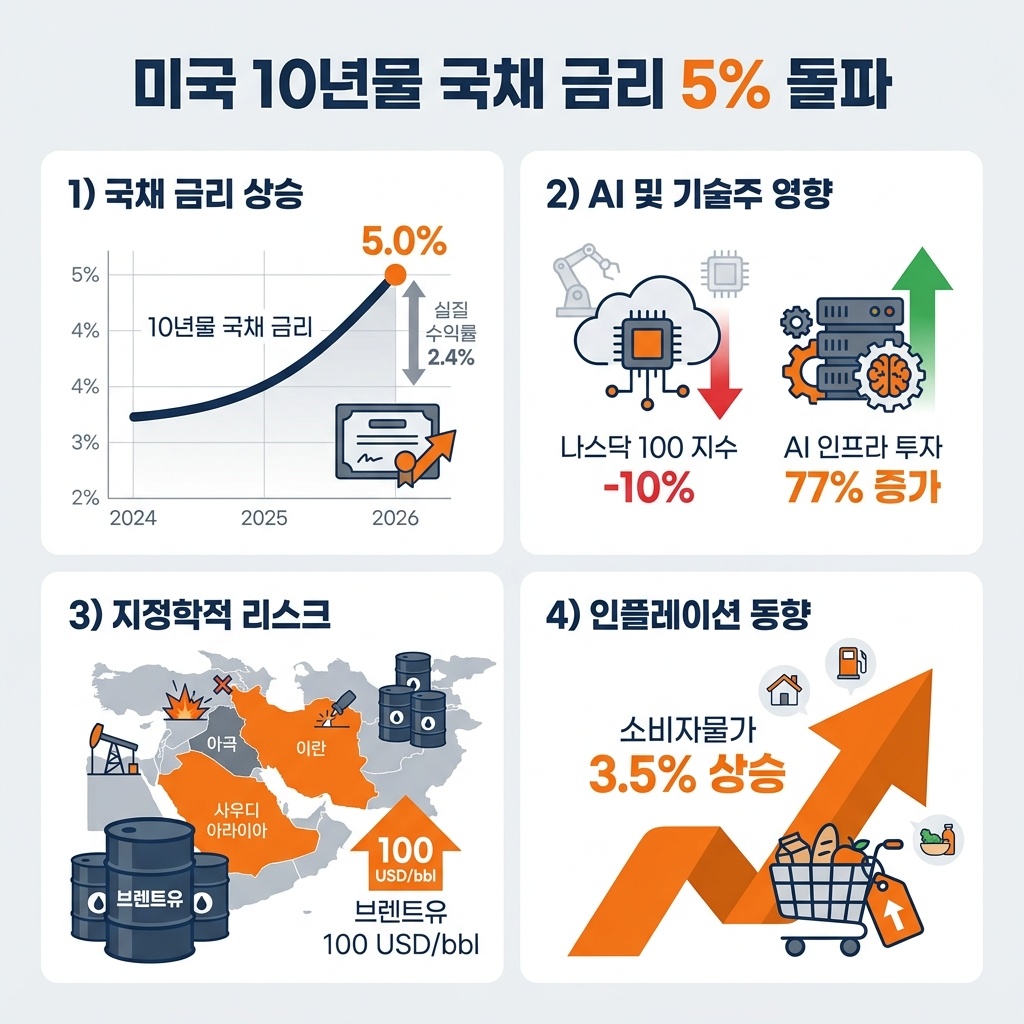
인포그래픽 이미지: "미국 10년물 국채 금리 5% 돌파"와 "AI 기술주 급락" 그리고 "지정학적 리스크"가 금융시장에 미치는 영향
분석의 범위는 국채 금리 상승 원인과 채권시장 동향을 시작으로, AI 주식시장의 급락 배경과 기업 실적, 그리고 글로벌 경쟁 환경에서의 투자 심리 변화를 아우릅니다. 또한, 지정학적 긴장 고조 및 인플레이션 압력과 연준 통화정책의 향후 방향성도 함께 검토하여 거시경제 환경과 금융시장 간 상호작용을 종합적으로 탐구합니다.
본 문서는 최신 금융 데이터와 주요 기업 실적, 정책 동향 등을 기반으로 다층적 분석을 수행하며, 투자자 및 금융시장 관계자들이 현재의 불확실성 속에서 이해와 대응 전략 수립에 필수적인 인사이트를 제공하는 것을 목표로 합니다.
|
2
미국 10년물 국채 금리 5% 돌파와 채권시장 동향
|
2024년 7월, 미국 10년물 국채 금리가 5%를 돌파한 것은 글로벌 금융시장에서 중대한 전환점을 의미합니다. 이는 2007년 글로벌 금융위기 이후 처음으로 경험하는 높은 금리 수준으로, 단순한 일시적 현상을 넘어 금융시장 전반에 장기적 영향을 미치는 중요한 신호로 작용합니다. 과거 17년간의 금리 추이를 보면, 10년물 금리가 2007년 4.5%에서 2024년 5.0%로 급등하며 시장에 미치는 충격과 변동성이 크게 확대된 것을 알 수 있습니다[차트: 미국 10년물 국채 금리의 역사적 추이]. 본 섹션에서는 국채 금리 상승의 배경과 역사적 비교를 통해 현재 채권시장의 움직임과 그에 따른 금융시장 전반의 변동성을 심층적으로 분석합니다. 또한 인플레이션과 연방준비제도(연준)의 정책 방향성이 국채 금리와 어떤 상관관계를 맺고 있는지 구체적으로 살펴보며, 장단기 금리 간에 나타나는 차별적 움직임과 그 금융시장에 미치는 파급 효과를 다각도로 조망합니다.
최근 국채 금리 상승은 단순히 인플레이션 우려에만 국한되지 않고, 시장 참여자들이 요구하는 ‘기본 수익률’ 상승과 연준의 통화정책 신뢰성에 대한 의문이 복합적으로 작용한 결과입니다. 이러한 금리 상승은 기업과 가계의 자금 조달 비용 증가로 연결되며, 금융 리스크와 투자 환경 변화를 촉발하는 핵심 변수로 자리잡고 있습니다. 따라서 이후 주식시장 및 지정학적 요인 분석을 위한 중요한 토대 역할을 수행함과 동시에, 투자자들이 금융환경을 정확히 이해하고 변화에 대응하기 위한 필수적 배경지식을 제공합니다.
5% 돌파 시점과 역사적 비교
2024년 7월 미국 10년물 국채 금리가 5%를 돌파한 것은 2007년 금융위기 당시 이후 약 17년 만에 처음 있는 일입니다. 당시에도 10년물 금리는 금융위기 전후로 크게 변동하며 시장 불안의 척도로 작용하였는데, 최근 금리 상승은 그보다 복잡하고 다층적인 배경을 갖고 있습니다. 특히 2007년과 비교했을 때, 현재는 미국 정부의 부채 규모가 그 당시보다 월등히 커져 연방정부 채권 발행량이 확대된 상태이며, 글로벌 공급망 변화와 에너지 가격 상승이라는 새로운 변수도 추가된 양상입니다.
또한 장기 금리인 30년물 국채 금리는 5%를 상회하며 2007년 이래 최장 기간 머무르고 있습니다. 이는 국채 시장에서의 매도세가 한층 심화되고 있음을 반영하고, 특히 장기 자금조달 비용의 상승으로 이어져 부동산, 인프라 투자 등 실물경제 전반에 부담을 가중시키는 요인으로 작용합니다. 이러한 역사적 가격 수준과 기간의 비교는 현재 국채시장 움직임이 ‘일시적 충격’이 아니라 체질적으로 변화하는 환경임을 이해하는 데 중요한 기준점이 됩니다.
인플레이션 및 연준 정책과의 상관관계
금리 상승 배경에는 인플레이션과 연준의 통화정책이 깊게 연관되어 있습니다. 다만 2026년 현재 10년물 금리 상승 요인에는 인플레이션 기대치보다는 실제 투자자들이 요구하는 실질 수익률이 더 큰 비중을 차지하고 있습니다. 구체적으로, 최근의 ‘비용금리’ 즉 실질 수익률이 2.4% 수준으로 과거 5월보다 높아졌고, 기대 인플레이션은 오히려 다소 낮아진 것으로 나타났습니다. 이는 시장이 보다 높은 자본 비용과 경기 정상화를 예상하면서도 인플레이션 자체에 대한 우려는 다소 완화된 점을 보여줍니다.
한편 연준은 기준금리를 현 수준인 3.5~3.75%에서 유지하고 있으나, 최근 금리 시장은 ‘금리 인하’ 가능성에 대한 신뢰를 확보하지 못한 상황입니다. 투자자들은 연준이 단기간 내 큰 폭의 금리 인하보다는 높은 금리를 장기간 유지할 것으로 보고 이에 따른 자본 비용 증가를 선반영하고 있습니다. 또한 일부 연준 위원은 추가 금리 인상이 필요하다는 목소리를 내고 있어, 통화 정책의 신뢰성과 연착륙 가능성에 대한 시장 불안이 금리 상승 압력으로 이어지고 있습니다.
장기·단기 금리 움직임과 금융시장 영향
장기 금리(10년·30년물)와 단기 금리(2년물 등) 간 움직임은 금융시장에 다양한 신호를 보냅니다. 단기 금리는 연준의 정책 기대를 반영하며, 현재 2년물 금리는 약 4.36%로 이는 최근 2025년 2월 이후 최고 수준에 달해 통화긴축 기조가 유지되고 있음을 시사합니다. 반면 30년물 장기 금리는 5% 이상을 지속하며 투자자들이 장기 인플레이션 및 경기 회복에 대해 신중하지만 높은 수익률을 요구하고 있음을 보여줍니다.
이러한 금리 차(스프레드)는 금융시장 전반에 깊은 영향을 미칩니다. 우선 장기 금리 상승은 주택담보대출 금리, 기업의 장기 차입 비용 상승으로 이어져 소비와 투자를 위축시키는 요인입니다. 실제로 미국 30년 고정 주택담보대출 금리는 6.58%까지 올라 지난 1년 내 최고치를 경신하여 주택시장 냉각을 가중시키고 있습니다.
또한 채권시장의 높은 변동성은 투자자들의 위험회피 심리를 자극하여 안전자산 선호 현상을 강화합니다. 이러한 환경은 증권시장 내 금리 민감 업종이나 성장주들의 조정 압력으로 연결되며, 금융시장 전반의 유동성 흐름에 변화를 일으키고 있습니다. 따라서 장단기 금리의 움직임 파악은 현재 금융환경의 복잡성을 이해하고 향후 시장 리스크를 예측하는 데 필수적입니다.
|
3
AI 및 기술주 급락 배경과 주식시장 영향
|
2024년 이후 미국 10년물 국채 금리의 5% 돌파는 금융시장 전반에 자금조달 비용 증가와 불안 심리를 확산시키며 주식시장에도 강한 변동성을 초래하고 있습니다. 이 가운데 AI 및 기술주는 대규모 투자비용 증가와 수익 실현에 대한 불확실성이 겹치면서 급락세를 나타내고 있습니다. 이러한 조정은 단순한 시장 변동을 넘어, 글로벌 자본흐름 변화와 투자심리 변화가 복합적으로 맞물린 결과임을 주목해야 합니다.
본 섹션은 주요 빅테크 및 반도체 기업 실적 현황과 AI 투자비용 증가 현황을 정리하고, 중국의 AI 기술 경쟁이 글로벌 투자 심리에 미친 영향과 함께 나스닥 및 빅테크 주가 하락과 조정 국면의 배경을 심층 분석합니다. 이를 통해 기술주 변동성이 확대된 근본 요인과 증시 영향력을 구체화합니다.
주요 빅테크 및 반도체 기업 실적과 AI 투자비용 현황
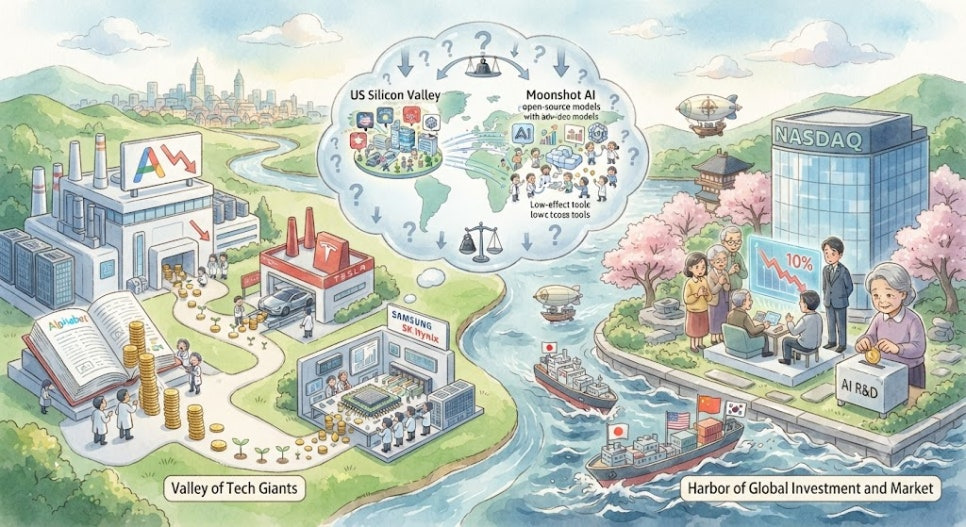
최근 빅테크 기업들은 AI 인프라 확장을 위해 전례 없는 자본 지출을 지속하고 있습니다. 예를 들어, Alphabet은 2026년까지 AI 인프라에 약 2050억 달러(205억 달러 단위)의 자본 지출 계획을 발표하였으며, 이로 인해 분기 기준 사상 최초로 음의 자유현금흐름을 기록하며 주가가 약 7% 급락하였습니다. 마찬가지로 Tesla도 AI 관련 신규 사업에 대한 막대한 투자비용 증가를 발표하며 주가가 14.5% 하락하는 등 투자자들의 우려를 키웠습니다.
주요 기업들의 AI 인프라 관련 자본 지출 계획
|
기업
|
AI 투자비용 (억 달러)
|
|
Alphabet
|
205
|
|
Tesla
|
N/A
|
|
삼성전자
|
N/A
|
|
SK하이닉스
|
N/A
|
반도체 업종은 AI 수요에 민감하게 반응하는 대표적 섹터로, 필라델피아 반도체 지수가 최근 24% 급락하며 다수 칩 제조사의 주가가 큰 폭으로 하락하였습니다. 삼성전자와 SK하이닉스 역시 각각 15% 이상 주가가 하락하여 한국의 KOSPI 지수를 빠른 속도의 약세장으로 이끌었습니다.
JPMorgan 등 주요 투자기관은 2026년말까지 전 세계 AI 인프라 지출이 전년 대비 77% 증가한 약 8700억 달러에 이를 것으로 추산하지만, 당장의 수익 전가 가능성에 대해 투자자들은 의구심을 갖고 있습니다. 이와 같은 대규모 투자비용 증가는 단기적으로는 빅테크 기업의 현금흐름을 악화시키고 비용 우려를 증폭시켜 주가 조정의 핵심 요인으로 작용했습니다.
반면, Apple은 대규모 AI 투자를 자제하며 시장에서 오히려 긍정적인 평가를 받아 주가가 상승하는 모습을 보여, 투자자들이 AI 투자 접근 방식에 대해 양극단의 시각을 가지고 있음을 방증합니다.
중국 AI 기술 경쟁과 글로벌 투자 심리에 미치는 영향
최근 중국은 Moonshot AI 등 첨단 AI 모델을 잇따라 출시하며 미국 시장에 도전장을 내밀고 있습니다. 특히, 중국이 개발한 오픈소스 AI 모델들은 비용 효율성 측면에서 경쟁력을 갖추면서 글로벌 투자심리의 불확실성을 증폭시키고 있습니다.
중국 AI 기업들이 미국의 프론티어 AI 기술과 동등한 수준의 기술력을 빠르게 확보함에 따라 월가 및 글로벌 시장에서는 AI 투자수익에 대한 의구심이 심화하고 있습니다. 중국의 대규모 AI IPO와 자본 유입도 기존 미국 기술주 시장을 압박하는 요인으로 작용 중입니다.
이러한 경쟁구도 변화는 투자자들로 하여금 기술주에 대한 기대치를 하향 조정하게 만들며, 이는 나스닥과 한국 KOSPI 등 AI 관련 주도시장에서 동시다발적인 매도 압력으로 이어지고 있습니다.
호주의 사례처럼 일부 해외 기업들은 비용 절감을 위해 중국 AI 모델 활용을 확대하는 기조를 보이고 있으나, 보안 및 규제 리스크에 대한 우려는 일부 산업 분야에서 여전히 유지되고 있습니다.
나스닥 및 빅테크 주가 하락과 조정 국면 분석
2026년 상반기부터 나타난 나스닥 지수 하락은 AI 관련 투자 비용 부담과 실적 불확실성이 복합적으로 작용한 결과입니다. 나스닥 100 지수는 약 10% 가까운 조정 국면에 진입하며 기술주 전반에 대한 경계심을 확산시켰습니다.
특히, AI 분야에서 선도적 위치를 차지하는 빅테크 기업들의 분기 실적 발표에서 대규모 자본 지출 계획이 강조되면서 시장의 투자 심리는 위축되었습니다. Alphabet, Tesla, Nvidia, Microsoft, Meta 등 상위 기업 대부분이 주가 하락을 경험하며 투자자 자금이 일시적으로 이탈하는 현상이 나타났습니다.
반도체 업종 역시 공급망 불확실성과 비용 상승 압박 속에 주가 변동성이 크게 확대되었으며, 단기간 내 회복 가능성에 대해 신중한 전망이 우세합니다. 일부 전략적 투자자들은 조정을 매수 기회로 보기도 하지만, 현 시장 환경은 높은 변동성을 내포하고 있음을 경계할 필요가 있습니다.
이러한 나스닥 및 빅테크 조정 국면은 단기 실적 개선보다 장기 AI 성장 모멘텀에 대한 검증 시점으로 해석되며, 투자자들은 향후 AI 투자 효과가 가시화되는 시기와 비용 대비 수익 전환 시점을 촉각을 곤두세우고 있습니다.
|
4
지정학적 및 거시경제 변수와 투자자 리스크 관리
|
최근 금융시장은 지정학적 긴장과 거시경제 변수의 복합적 영향으로 높은 변동성을 경험하고 있습니다. 특히 중동 지역의 분쟁 심화는 글로벌 에너지 공급 불안을 가중시키며 원유 가격 상승을 초래하였고, 이는 인플레이션 압력 강화와 연준 통화정책 변수에 중대한 영향을 미치고 있습니다. 이러한 환경은 투자자들의 위험 인식과 자산 배분 전략에 새로운 도전을 제기하고 있습니다.
앞선 섹션에서 다룬 시장 불안 심리와 거시경제 동향을 바탕으로, 본 섹션에서는 지정학적 리스크가 금융시장 전반에 미치는 영향과 더불어 인플레이션 전망, 통화정책 방향성, 그리고 투자자들이 실제로 취해야 할 리스크 관리 전략에 관해 심층적으로 살펴볼 것입니다.
중동 분쟁과 유가 상승이 금융시장에 미친 영향
2026년 중반 이후 중동 지역, 특히 미-이란 간 긴장이 급격히 고조되면서 글로벌 원유 시장은 큰 충격을 받았습니다. 호르무즈 해협이 갈등의 중심에 서며, 브렌트유 가격은 배럴당 100달러 선을 돌파하는 등 2020년대 초반 이래 가장 높은 수준에 이르렀습니다. 이는 단일 지정학적 사건이 금융자산 가격에 미치는 직접적 효과를 극명히 보여주는 사례입니다.
원유 가격 상승은 전통적으로 글로벌 물가 상승 압력과 직접 연결됩니다. 실제로, 중동 분쟁 심화 직후 미국과 주요 선진국의 채권 수익률이 급등했으며, 이는 인플레이션 기대 인상과 연준의 긴축 우려를 반영한 결과입니다. 연준이 물가 안정을 위해 금리 인상을 지속할 것이라는 예상이 강화됨에 따라 자금조달 비용 부담이 커졌고, 이에 따라 위험자산의 조정 압력 또한 확대되었습니다.
특히, 채권시장에서는 10년물 국채 금리가 5%를 넘어서는 등 ‘경계 심리’가 고조되었으며, 이는 기업과 가계 모두의 금융비용 상승 위험을 내포합니다. 주식시장 역시 에너지 관련주를 중심으로 단기 변동성이 확대되었고, 투자자 대다수는 중동 지정학적 리스크가 단기간 내 완화될 가능성보다 고착될 위험을 우려하고 있습니다.
인플레이션 전망과 연준 금리 정책 예상
유가 급등과 함께 인플레이션 상승은 최근 미국을 비롯한 여러 국가에서 다시 가속화되는 조짐을 보이고 있습니다. 2026년 6월 미국 소비자물가는 전년 동기 대비 3.5% 상승하며, 여전히 연준의 목표치인 2%를 значительно 상회하고 있습니다. 에너지 및 식료품 가격의 불안정성이 거시경제 전반에 불확실성을 증대시키는 요인으로 작용합니다.
연준은 인플레이션 억제를 최우선 과제로 삼고 있으며, 금리 인상 가능성을 여전히 배제하지 않고 있습니다. 시장에서는 2026년 9월 FOMC 회의에서 금리 인상이 단행될 가능성을 약 55% 이상으로 보고 있으며, 이는 통화정책이 물가 안정과 경제 성장 사이에서 신중한 균형을 모색하고 있음을 의미합니다.
또한, 미 국채 시장에서는 장기금리 변동성이 커지면서 금융시장 전반의 자금 흐름과 투자 심리에 불확실성을 야기하고 있습니다. 단기 금리와 장기 금리의 이격 확대는 향후 경기 둔화 우려와 동시에 정책적 긴축 지속 가능성을 동시에 시사하고 있으며, 투자자들은 이러한 매크로 신호를 주의 깊게 관찰해야 합니다.
투자자 관점 리스크 관리 포인트
지정학적 불확실성과 거시경제 변수의 복합적 증폭은 투자자들에게 전략적인 리스크 관리의 중요성을 부각시키고 있습니다. 첫째, 유가 변동에 따른 인플레이션 상승 가능성을 면밀히 모니터링하며, 이에 대응하는 헤지 전략이나 자산 다변화를 적극 고려해야 합니다. 이는 에너지 관련 리스크뿐 아니라 소비자물가 전반에 미치는 영향에 대비하는 의미가 있습니다.
둘째, 연준의 금리 정책 변동성에 대한 대비책 마련이 필요합니다. 단기적인 금리 인상과 장기적 경기 둔화 리스크가 공존하는 상황에서 금융 상품의 만기 구조 분산, 채권과 주식 간 비중 조절, 변동성 관리 상품 활용 등이 유효한 방안입니다.
셋째, 지정학적 리스크가 지방 및 글로벌 경제에 미치는 영향을 감안해, 글로벌 분산 투자와 더불어 정책 변화와 지정학 상황에 따른 시나리오별 대응 전략을 수립하는 것이 바람직합니다. 특히, 중동 외교 환경 변화, 에너지 공급망 변동 등 비정상적 외부 충격에 기민하게 적응할 수 있는 유연성이 요구됩니다.
마지막으로, 금융시장 내 투자 심리의 급변 상황에서 투자자 자신만의 위험 허용 범위를 명확히 규정하고, 과도한 레버리지 사용 및 몰입형 고위험 자산 투자에 대해 경계하는 것이 중요합니다. 지정학적 변수로 인한 불확실성은 종종 시장 변동성을 확대하는 촉매 역할을 하므로, 단기적 시장 움직임에 과도하게 반응하는 것을 경계해야 합니다.
|
5
결론
|
미국 10년물 국채 금리의 5% 돌파는 금융시장 자금 흐름과 자금조달 비용에 중대한 변화를 야기하고 있으며, 이는 가계와 기업의 재무환경에 지속적인 압력으로 작용하고 있습니다. 동시에 AI 및 기술주 중심의 주식시장은 대규모 투자비용 증가와 글로벌 경쟁 심화로 변동성이 극대화되고 있어 투자자들의 신중한 판단이 요구됩니다.
지정학적 리스크, 특히 중동 지역 긴장과 이로 인한 유가 상승은 인플레이션 압력 증대 및 연준 통화정책의 불확실성을 함께 고조시키고 있습니다. 이러한 복합적 환경은 금융시장의 변동성을 확대하며 투자자들의 위험 관리와 전략적 자산 배분에 새로운 도전을 제기합니다.
따라서 향후 시장 환경 변화에 대응하기 위해서는 금리 및 채권시장 동향을 면밀히 관찰하는 한편, AI 및 기술주 투자 리스크를 체계적으로 분석하고, 지정학적 및 거시경제 변수에 따른 시나리오별 대응 전략을 수립하는 것이 필수적입니다. 추가 분석에서는 특정 산업별 영향과 장기 금융시장 구조 변화에 관한 심층 연구가 요구됩니다.
용어집
미국 10년물 국채 금리
미국 정부가 10년 만기에 발행하는 국채의 이자율로, 금융시장의 장기 금리 지표로 활용된다. 국채 금리 상승은 자금조달 비용 증가와 금융시장 전반의 리스크 변화를 의미한다.
연방준비제도(연준, Fed)
미국의 중앙은행으로, 통화정책 수립과 금리 조정을 통해 경제 안정과 물가 관리를 담당한다. 연준의 금리 결정은 채권시장과 주식시장에 큰 영향을 미친다.
실질 수익률
명목 수익률에서 인플레이션율을 뺀 금리로, 투자자가 실제로 얻는 구매력 기준 수익률을 의미한다. 최근 국채 금리 상승에는 이 실질 수익률 증가가 주요 원인으로 작용한다.
AI 인프라 투자비용
인공지능 기술 개발과 운영에 필요한 하드웨어, 소프트웨어 및 데이터센터 구축 등에 투입되는 자본 지출. 대규모 투자비용 증가는 기술주 주가 변동성 확대의 주요 원인이다.
빅테크(Big Tech)
시장 지배력이 큰 대형 기술기업군을 지칭하며, 구글(Alphabet), 애플, 마이크로소프트, 테슬라, 메타 등이 포함된다. 이들의 실적과 투자 동향은 주식시장에 중대한 영향을 미친다.
나스닥 지수
미국 나스닥 거래소에 상장된 기술주 중심의 주가지수로, 기술주 및 AI 관련 기업들의 주가 변동성을 대표한다.
지정학적 리스크
국가 간 정치적 갈등이나 분쟁으로 인해 금융시장 및 경제에 발생할 수 있는 불확실성과 위험을 의미하며, 중동 지역 긴장과 원유 가격 상승 등이 대표적 사례다.
브렌트유
북해에서 생산되는 원유의 한 종류로, 국제 원유 가격의 기준이 되는 대표적인 원유 가격 지표이다.
통화정책 긴축
인플레이션 억제와 경제 과열 방지를 위해 중앙은행이 금리를 인상하거나 시장에 유동성을 줄이는 정책을 말한다.
주택담보대출 금리
주택을 담보로 금융기관으로부터 대출받을 때 적용되는 이자율로, 장기 금리 상승 시 대출자의 금융 부담이 증가한다.
필라델피아 반도체 지수
미국 증시에 상장된 주요 반도체 기업들의 주가 움직임을 종합한 지수로, 반도체 업종의 전반적인 경향성을 나타낸다.
IPO (Initial Public Offering, 기업공개)
기업이 처음으로 주식을 공개 시장에 발행하여 일반 투자자에게 주식을 판매하는 것을 의미한다. 대규모 AI IPO는 시장 투자심리에 영향을 준다.
자유현금흐름
영업활동을 통해 벌어들인 현금에서 투자비용 등을 뺀 실제 사용 가능한 현금으로, 기업 재무 상태의 건전성을 평가하는 지표이다.
레버리지
타인의 자본을 빌려 투자하는 행위를 의미하며, 높은 레버리지는 투자 리스크를 증대시켜 금융시장 변동성에 민감하게 반응한다.
스프레드(금리 차)
장기 금리와 단기 금리의 차이를 의미하며, 특히 10년물과 2년물 금리 차이는 경기 전망과 금융시장 안정성 신호로 활용된다.
참고 자료
- US Fed FOMC Meeting: Will Kevin Warsh surprise markets with a rate hike?
- The bond market to Kevin Warsh: What are you doing about inflation? | CNN Business
- Tech Stocks Slide As Nasdaq 100 Nears Correction Driven By AI Spending Fears | IBTimes
- The bond market's danger zone is becoming the new normal: Chart of the Day
- Tech Giants Lose $800B: Market Recovery Attempt Underway This Friday - Blockonomi
- Nasdaq falls as AI worries mount ahead of pivotal earnings
- Global chip rout: How should investors play India's AI trade that gave up to 400% returns this year? - The Economic Times
- What to Expect in Markets This Week: Amazon, Apple, Meta and Microsoft Earnings; Fed Interest Rate Decision
- Yardeni Research Says Warsh 'Fails First Credibility Test' As 30-Year Treasury Yield Tops 5%
- Oil Prices Rise Following The Latest Fighting In The Middle East, As AI Stocks Sink
- Long-Term Treasury Yields Hit Highest Levels Since 2007
- Stock market today: Nasdaq drops over 2%, Dow and S&P 500 tumble as Big Tech gets crushed, oil prices surge
- The bond market is telling investors it's time to start worrying about the war again
- Rand at worst level in months after rate shock; dollar benefits from yields boost | News24
- 미국 증시와 기술주의 변동성 분석
- Chinese AI shakes up global markets
- Oil Hits $100 as Iran War Rattles Bond Market: Treasury Yields Surge, Borrowing Costs Rise | IBTimes UK
- Top 3 US Stock Market Stories From This Week
- S&P 500, Nasdaq End Best Day In A Month On Support From Microsoft Gains, AI Stocks — ORCL, GOOGL, MSFT, BE, TSLA Stock In Focus
- US stocks rise as Wall Street shows it's still hungry for AI winners